Remont mieszkania po zalaniu ekspertyza, osuszanie, odszkodowanie
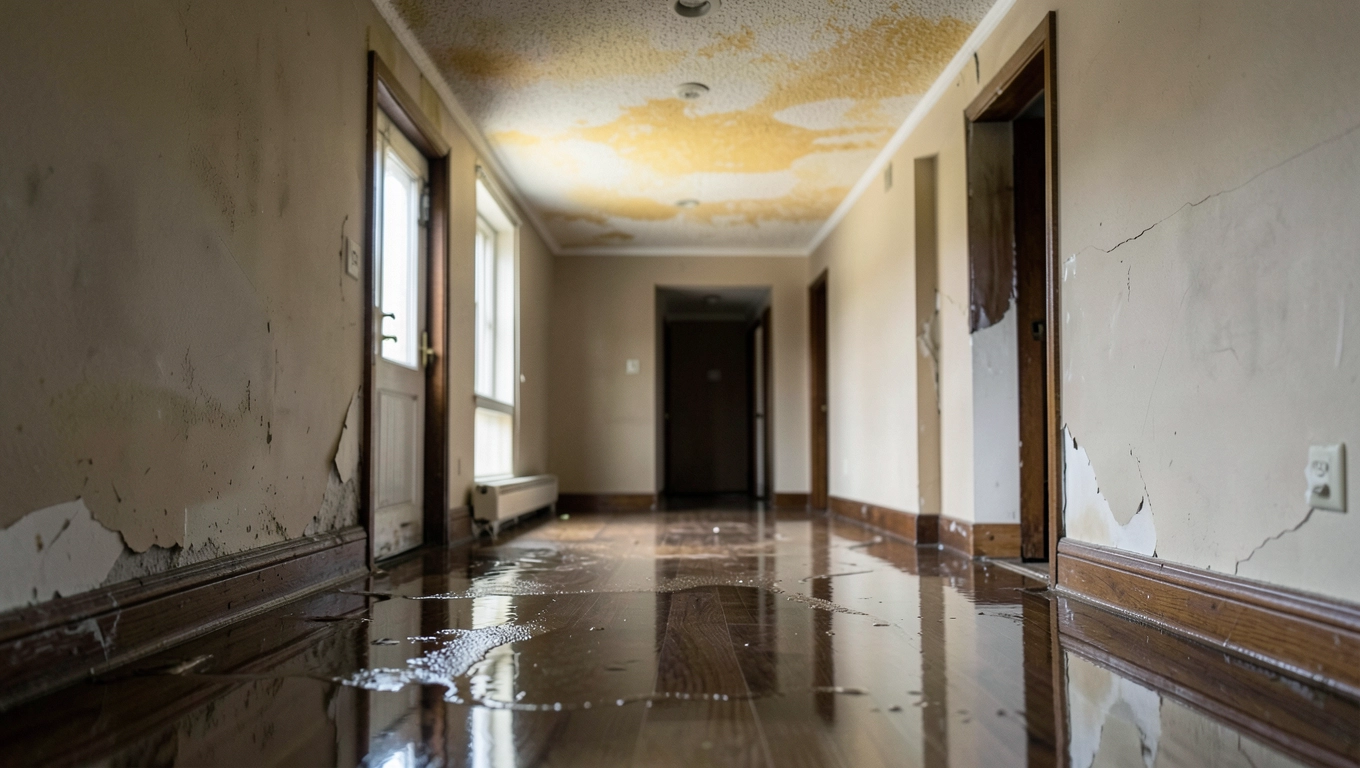
Wracasz do domu i czujesz ten zapach jeszcze z klatki schodowej. Wilgoć, tynk, drewno, które zdążyło napęcznieć. Na podłodze kałuża, sufit żółknie, a kalendarz właśnie zyskał trzy dodatkowe miesiące problemów. Remont mieszkania po zalaniu to nie jest zwykłe malowanie ścian to proces, w którym gramy o zdrowie domowników, o tysiące złotych z polisy i o spokój na lata. Każda godzina zwłoki kosztuje: mokra płyta gipsowo-kartonowa po 72 godzinach staje się pożywką dla grzybów strzępkowych, a koszt przywrócenia mieszkania do stanu sprzed szkody potrafi sięgnąć 8-15 tys. zł, a w przypadku mieszkań z parkietem lub ogrzewaniem podłogowym nawet dwukrotnie więcej.
- Przyczyny zalania i kto odpowiada za szkodę
- Co robić w pierwszych 24 godzinach po zalaniu mieszkania
- Ekspertyza budowlana po zalaniu mieszkania przebieg i koszt
- Metody osuszania mieszkania po zalaniu porównanie i skuteczność
- Odszkodowanie za zalanie mieszkania jak wynegocjować z ubezpieczycielem
- Najczęstsze błędy po zalaniu mieszkania
Przyczyny zalania i kto odpowiada za szkodę
Nie każde zalanie wygląda tak samo i nie za każde odpowiada ten sam podmiot. Wyróżniamy pięć kategorii sprawców, a od ich tożsamości zależy zarówno ścieżka dochodzenia roszczeń, jak i czas, w jakim dostaniesz pieniądze na naprawę. Pomyłka w tej klasyfikacji oznacza miesiące pism zamiast konkretnego odszkodowania.
Zaczyna się od winy sąsiada z góry, czyli od klasycznego pęknięcia węża pralki, niedokręconego zaworu pod zlewem albo zapomnianej kąpieli z otwartym odpływem. Odpowiedzialność opiera się tu na art. 415 Kodeksu cywilnego zasadzie winy. Sąsiad, który nie zapewnił szczelności instalacji, ponosi pełną odpowiedzialność za szkodę, niezależnie od tego, czy działał nieumyślnie.
Drugą grupą stanowi wina właściciela lokalu, w którym doszło do awarii. Chodzi o zaniedbania typu stara instalacja wodno-kanalizacyjna niewymieniana od czasu budowy bloku w latach 70. albo brak przeglądu technicznego zaworów. W takim układzie ubezpieczenie nieruchomości może pokryć jedynie część strat, a resztę pokrywa właściciel z własnej kieszeni.
Osobna kategoria to wina spółdzielni lub wspólnoty pęknięta rura w stropie między kondygnacjami, cieknący dach czy niedrożna instalacja kanalizacyjna w pionie. Odpowiedzialność wynika z obowiązku utrzymania części wspólnych w należytym stanie (art. 6 ust. 3 ustawy o własności lokali). Jeśli protokół rocznego przeglądu budowlanego nie zawiera wpisu o danej instalacji, dochodzenie roszczeń bywa trudniejsze.
Czwarta grupa obejmuje winę dewelopera lub wykonawcy remontu sytuacje, w których wadliwe wykonanie instalacji ujawnia się po kilku miesiącach od odbioru mieszkania. Rękojmia za wady fizyczne trwa pięć lat, co daje solidną podstawę do reklamacji. Ostatnią kategorią jest siła wyższa: powódź, oberwanie chmury, pęknięcie rury miejskiej przed wodomierzem głównym tu szkody pokrywa najczęściej ubezpieczyciel nieruchomości, a spór dotyczy zakresu ochrony.
| Sprawca | Podstawa prawna | Kto płaci |
|---|---|---|
| Sąsiad z góry | art. 415 KC | Sąsiad lub jego ubezpieczyciel OC |
| Właściciel lokalu | art. 652 KC (wykonanie zastępcze) | Ubezpieczyciel nieruchomości lub właściciel |
| Spółdzielnia/wspólnota | art. 6 ust. 3 ustawy o własności lokali | Spółdzielnia lub jej ubezpieczyciel |
| Deweloper/wykonawca | art. 568 KC (rękojmia 5 lat) | Deweloper lub gwarant |
| Siła wyższa | Zapis w polisie, zwykle dział II grupa 9 | Ubezpieczyciel nieruchomości |
Co robić w pierwszych 24 godzinach po zalaniu mieszkania
Pierwsza doba po awarii to moment, w którym decydujesz o 70% wartości przyszłego odszkodowania. Każda godzina bez dokumentacji, bez zabezpieczenia mienia i bez kontaktu z ubezpieczycielem obniża Twoją pozycję negocjacyjną. Ubezpieczyciel potraktuje brak fotografii zalanego sufitu jako lukę w dowodach i odmówi wypłaty za meble, które rzekomo nie ucierpiały.
Zacznij od odcięcia źródła wody i odcięcia dopływu prądu w obwodach, które mogły zostać zalane. Bezpieczeństwo porażeniowe ma pierwszeństwo przed każdą wyceną. Mokra wtyczka w gniazdku to śmiertelne ryzyko, a ubezpieczyciel odmówi wypłaty, jeśli sam się narazisz na niebezpieczeństwo.
Następnie wykonaj dokumentację fotograficzną i wideo. Uchwyć zalaną powierzchnię w trzech rzutach: szerokie plany pokazujące całe pomieszczenie, średnie plany z widocznymi uszkodzeniami ścian i podłóg, detale z widocznymi zaciekami, spęcherzeniami tynku i śladami wody na meblach. Rób zdjęcia z datą automatycznie włączoną w aparacie znacznik czasu ułatwia późniejszą weryfikację chronologii zdarzeń.
Spisz protokół stanu faktycznego jeszcze tego samego dnia. Zapisz godzinę zauważenia zalania, źródło wody o ile je znasz, imiona i nazwiska świadków, w tym sąsiadów. Taki dokument, podpisany przez dwóch świadków, ma moc dowodową w sądzie i stanowi bazę dla rzeczoznawcy, który przyjedzie po kilku dniach.
Skontaktuj się z ubezpieczycielem nie później niż 24 godziny od zdarzenia. Większość polis mówi o obowiązku niezwłocznego zawiadomienia, a 7-dniowy termin to górna granica, której lepiej nie testować. Ubezpieczyciel otworzy szkodę i przyśle likwidatora, ale Twoja rola polega też na zabezpieczeniu mienia przed dalszą degradacją.
Checklista pierwszych 24 godzin:
- Odcięcie wody i prądu
- Dokumentacja fotograficzna z datownikiem
- Spisanie protokołu stanu faktycznego
- Zgłoszenie do ubezpieczyciela (telefon + mail)
- Zabezpieczenie mienia ruchomego (wyniesienie elektroniki, dokumentów)
- Wymuszona wentylacja (otwarcie okien, włączenie wentylatorów)
Ekspertyza budowlana po zalaniu mieszkania przebieg i koszt
Ekspertyza budowlana po zalaniu mieszkania to nie kosztowny luksum, lecz inwestycja, która zwraca się kilkukrotnie. Dokument przygotowany przez uprawnionego rzeczoznawcę budowlanego stanowi podstawę wyceny szkody, materiał dowodowy w sporze sądowym oraz punkt odniesienia dla negocjacji z ubezpieczycielem. Bez niego opierasz się na własnych szacunkach, a te rzadko zgadzają się z kalkulacjami likwidatora.
Sam przebieg ekspertyzy zaczyna się od oględzin, które trwają od 2 do 4 godzin w zależności od metrażu i zakresu uszkodzeń. Rzeczoznawca przyjeżdża z higrometrem do pomiaru wilgotności ścian i posadzek, kamerą termowizyjną, która ujawnia zasięg zawilgocenia nawet do 5 cm pod tynkiem, oraz wilgotnościomierzem do drewna. Te trzy urządzenia pozwalają określić realną strefę szkody, która często okazuje się trzykrotnie większa niż widoczna gołym okiem.
Drugi etap to pomiary i dokumentacja. Higrometr pozwala stwierdzić, czy wilgotność ściany murowanej przekracza 3% masowo, co zgodnie z normą PN-EN ISO 12572 oznacza konieczność osuszania. Kamera termowizyjna pokazuje mostki termiczne i miejsca, w których woda kapilarnie wędrowała w górę ściany nawet na metr od widocznego poziomu zalania.
Trzeci etap to raport końcowy, na który składa się od 30 do 80 stron. Dokument zawiera opis stanu faktycznego, dokumentację fotograficzną z datami i oznaczeniami pomieszczeń, wyniki pomiarów, kosztorys naprawy oraz wnioski. Czas przygotowania raportu wynosi zwykle od 7 do 14 dni roboczych, choć w skomplikowanych sprawach wydłuża się do trzech tygodni.
Koszt ekspertyzy budowlanej po zalaniu mieści się w przedziale 1500-3500 zł brutto za mieszkanie do 80 m², przy większych lokalach cena rośnie proporcjonalnie. Wiele kancelarii odszkodowawczych refunduje ten wydatek z uzyskanego odszkodowania, co oznacza, że dla poszkodowanego ekspertyza bywa bezkosztowa. Samodzielne zamówienie opinii u rzeczoznawcy kosztuje więcej, ale daje pełną kontrolę nad treścią dokumentu.
Kiedy ekspertyza jest absolutnie konieczna:
1. Wilgoć utrzymuje się dłużej niż 7 dni mimo wietrzenia
2. Na ścianach pojawił się czarny lub zielony nalot
3. Parkiet odspaja się od podłoża
4. Ubezpieczyciel odmówił wypłaty lub zaproponował kwotę niższą niż 60% Twojej wyceny
5. Sprawa trafi do sądu lub do Rzecznika Finansowego
6. Zalanie obejmuje instalację elektryczną
Metody osuszania mieszkania po zalaniu porównanie i skuteczność
Samo wietrzenie nie wystarczy. Mokra ściana o grubości 25 cm schnie w warunkach naturalnych od 9 do 18 miesięcy, a w tym czasie grzyby zdążą skolonizować tynk, a alergeny rozniosą się po mieszkaniu. Profesjonalne osuszanie skraca ten czas do 2-6 tygodni, w zależności od wybranej metody.
Osuszanie kondensacyjne polega na przepuszczeniu powietrza przez schłodzoną parownicę, na której skrapla się wilgoć. Urządzenie pobiera 0,5-1,5 kW energii elektrycznej i jest skuteczne przy temperaturze powyżej 15°C oraz wilgotności względnej poniżej 70%. Nie nadaje się do nieruchomości, w których temperatura spada poniżej 10°C wtedy wydajność spada o ponad 60%.
Osuszanie adsorpcyjne wykorzystuje rotor z żelem krzemionkowym, który pochłania wilgoć z powietrza niezależnie od temperatury. To jedyna metoda działająca w nieogrzewanych piwnicach i garażach podziemnych zimą. Pobór mocy wynosi 1,8-2,5 kW, a wydajność sięga 30-80 litrów wody na dobę. Koszt wynajmu zestawu to 150-300 zł dziennie.
Osuszanie podposadzkowe to metoda inwazyjna, stosowana przy zalaniu warstw podłogowych, wylewki anhydrytowej lub ogrzewania podłogowego. Polega na nawierceniu otworów w posadzce i wtłoczeniu suchego powietrza pod ciśnieniem 0,8-1,2 bar. Czas osuszania wynosi 14-28 dni, a koszt 80-150 zł za m². Bez tej metody ogrzewanie podłogowe po zalaniu koroduje od wewnątrz i wymaga wymiany po 3-5 latach.
| Metoda | Koszt (zł/m²) | Czas osuszania | Skuteczność |
|---|---|---|---|
| Kondensacyjna | 15-25 | 7-14 dni | 70-85% |
| Adsorpcyjna | 25-40 | 5-10 dni | 90-95% |
| Podposadzkowa | 80-150 | 14-28 dni | 95%+ (wylewka) |
| Podczerwień / nagrzewanie | 20-35 | 3-7 dni (tylko powierzchnia) | 50-60% |
Kiedy NIE stosować danej metody
Kondensacyjne osuszanie nie zadziała w nieogrzewanej piwnicy zimą przy temperaturze poniżej 10°C wydajność spada do poziomu, w którym czas suszenia wydłuża się ponad wszelką rozsądną miarę. W takim wypadku jedyną sensowną opcją pozostaje adsorpcja. Z kolei osuszanie podposadzkowe nie pomoże, gdy zalanie objęło jedynie dolne warstwy tynku wiercenie otworów w posadzce będzie wtedy niepotrzebną destrukcją.
Promienniki podczerwieni działają szybko, ale suszą wyłącznie warstwę powierzchniową do głębokości 2-3 cm. Pod tą strefą wilgoć pozostaje i powoli migruje ku górze, tworząc problem wtórny po kilku miesiącach. Stosowanie podczerwieni ma sens tylko jako wspomaganie osuszania adsorpcyjnego lub kondensacyjnego, nie jako metoda samodzielna przy głębokim zalaniu.
Odszkodowanie za zalanie mieszkania jak wynegocjować z ubezpieczycielem
Polska Izba Ubezpieczeń podaje, że średnia wartość szkody przy zalaniu mieszkania wynosi 11 200 zł, ale przeciętna wypłata z polisy to jedynie 6 800 zł. Różnica wynika z dwóch mechanizmów: ubezpieczyciel zaniża wycenę, a poszkodowany nie dostarcza wystarczającej dokumentacji. Pierwszego mechanizmu nie wyeliminujesz, drugiemu możesz zapobiec samodzielnie.
Zacznij od zebrania trzech niezależnych wycen. Kosztorys od fachowca, kosztorys z programu Norma EXPERT oraz oferta cenowa od wykonawcy. Rozbieżność między tymi dokumentami a wyceną ubezpieczyciela staje się argumentem w negocjacjach. Ubezpieczyciel operuje własnymi tabelami SEKOCENBUD, które bywają zaniżone o 20-30% w stosunku do realnych cen rynkowych w danym mieście.
Drugim krokiem jest mediacja. Rzecznik Finansowy w 2024 roku rozpatrzył ponad 4 800 spraw związanych z odmową lub zaniżeniem odszkodowań po zalaniach. Skarga do Rzecznika uruchamia procedurę, w której Rzecznik wydaje opinię dla ubezpieczyciela. Statystyki pokazują, że 58% takich opinii zmusza ubezpieczyciela do podwyższenia kwoty o minimum 30%.
Jeśli mediacja nie przyniesie efektu, pozostaje sąd. W sprawach do 20 000 zł wartości przedmiotu sporu można skorzystać z postępowania uproszczonego, w którym opłata sądowa wynosi zaledwie 30 zł. Wyrok sądu pierwszej instancji w 71% przypadków przyznaje poszkodowanemu kwotę wyższą niż ostatnia oferta ubezpieczyciela, choćby o 40%.
Typowe triki ubezpieczycieli:
1. Wycena wg starych tabel SEKOCENBUD sprzed 3-4 lat
2. Odmowa wypłaty za meble, które nie zostały sfotografowane w stanie mokrym
3. Pominięcie kosztu osuszania profesjonalnego jako „inwestycji dodatkowej"
4. Żądanie faktur za materiały, których ceny wzrosły o 25% od daty szkody
5. Odmowa po 30 dniach bez podania merytorycznego uzasadnienia
Przykładowy schemat wyceny szkody:
- Osuszanie ścian (35 m² × 25 zł) = 875 zł
- Tynkowanie i malowanie (35 m² × 80 zł) = 2 800 zł
- Wymiana paneli podłogowych (22 m² × 180 zł) = 3 960 zł
- Prace porządkowe (stawka ryczałtowa) = 1 200 zł
Razem: 8 835 zł
Najczęstsze błędy po zalaniu mieszkania
Wyrzucanie zniszczonych mebli i dokumentacji to grzech główny poszkodowanych. Ubezpieczyciel odmówi wypłaty za szafę, której już nie ma, powołując się na brak możliwości weryfikacji stanu. Zasada jest prosta: niczego nie wyrzucaj, dopóki likwidator nie wykona oględzin i nie podpisze protokołu zniszczenia mienia.
Samodzielne osuszanie suszarką do włosów lub farelką to druga pułapka. Miejscowe nagrzewanie tworzy gradient wilgoci, który powoduje odparzanie tynku i pojawienie się wykwitów solnych na powierzchni. Profesjonalne urządzenia działają inaczej: obniżają wilgotność powietrza w całym pomieszczeniu, co pozwala wodzie migrować na zewnątrz równomiernie.
Akceptacja pierwszej oferty ubezpieczyciela bez weryfikacji to strata kilku tysięcy złotych. Pierwsza oferta bywa świadomie zaniżona, bo statystyki pokazują, że 40% poszkodowanych podpisuje ją bez dyskusji. Poświęcenie 10 dni na złożenie odwołania podnosi średnią wypłatę o 45%.
Brak kontroli instalacji elektrycznej po zalaniu to zagrożenie życia. Woda w puszce elektrycznej oznacza ryzyko zwarcia i pożaru nawet po kilku tygodniach od wyschnięcia widocznej wilgoci. Pomiary impedancji izolacji wykonane elektrykiem uprawnionym (koszt 200-400 zł) dają gwarancję bezpieczeństwa.
Rezygnacja z ekspertyzy budowlanej to pozorna oszczędność. Bez dokumentu od rzeczoznawcy Twoja pozycja w sporze z ubezpieczycielem jest słabsza, a sąd może oddalić powództwo z powodu braku wystarczających dowodów. Ekspertyza za 2 000 zł zwraca się w 9 przypadkach na 10.
Remont mieszkania po zalaniu to maraton, nie sprint wymaga precyzyjnej sekwencji działań, dokumentacji na każdym etapie i gotowości do negocjacji. Osuszanie musi poprzedzać tynkowanie, tynkowanie musi być suche przed malowaniem, a parkiet można układać dopiero po osiągnięciu wilgotności posadzki poniżej 2% (mierzonej metodą CM). Pominięcie któregokolwiek z tych kroków oznacza powtórkę remontu za 12-24 miesiące. Sprawdź wilgotność higrometrem, porównaj oferty trzech firm osuszających, zamów ekspertyzę u rzeczoznawcy z uprawnieniami i dopiero wtedy planuj kosztorys prac wykończeniowych. Twoje zdrowie i budżet podziękują.
Źródła: Kodeks cywilny (art. 415, 568, 652), ustawa o własności lokali (art. 6 ust. 3), norma PN-EN ISO 12572 (metoda pomiaru wilgotności budynków), Polska Izba Ubezpieczeń raport roczny 2024, Rzecznik Finansowy statystyki skarg 2024, dane SEKOCENBUD dla cen materiałów budowlanych. Więcej informacji: rzecznik finansowy (rf.gov.pl), KNF (knf.gov.pl), PIIB (piib.org.pl).

